Психология денег — это междисциплинарная область на стыке психологии, поведенческой экономики и социологии. Она изучает, как психические процессы — восприятие, эмоции, мотивация, установки — влияют на финансовое поведение человека. Популярные книги, такие как работа Моргана Хаузела, адаптируют научные исследования для широкой аудитории, но опираются на данные.
Психология денег: почему мышление важнее логики в тратах
Статья разбирает, как психология денег формирует финансовые решения через детские установки, эмоции и когнитивные искажения, и объясняет разницу между мышлением дефицита и мышлением изобилия на основе идей Моргана Хаузела.
Читайте в статье
В свободном доступе до 21 сентября
Скачайте бесплатно
5 шагов к здоровой самооценке и получите подарок:
5 шагов к здоровой самооценке и получите подарок:
Подборка скачана: 1049 раз

Вы чувствуете холодок в животе, когда приходит счёт. Или, наоборот, испытываете неконтролируемый восторг от спонтанной дорогой покупки, которая потом месяцами пылится в шкафу. Отношения с деньгами — это не про калькулятор и логику. Это про эмоции, детские сценарии и те истории, которые мы сами себе рассказываем о достатке и безопасности. Эта статья объяснит, как психология денег влияет на ваши финансовые решения, разберёт ключевые идеи книги Моргана Хаузела и покажет, как мышление дефицита отличается от мышления изобилия.Статья носит информационный характер и не заменяет консультацию психолога или финансового советника.
Что такое психология денег и почему это не про математику
Психология денег — это междисциплинарная область на стыке психологии, поведенческой экономики и социологии, изучающая внутренние, часто неосознаваемые сценарии, эмоции и глубинные убеждения, которые управляют нашими финансовыми решениями. В отличие от финансовой грамотности, которая оперирует цифрами, бюджетами и инвестиционными стратегиями, психология денег работает с психическими процессами: страхом потери, жаждой статуса, семейными установками. Практический вывод прост: осознав свои автоматические реакции на деньги, вы начинаете принимать решения осознанно, а не под влиянием сиюминутного страха или азарта.
Ключевое отличие в том, что финансовая грамотность отвечает на вопрос «как?» — как считать проценты, как диверсифицировать портфель. Психология денег же задаётся вопросами «почему?» и «зачем?»: почему я не могу удержаться от импульсивных трат, даже зная о долгах; зачем мне нужна именно эта дорогая машина, если я работаю на износ ради её оплаты. Ваши финансовые поступки определяются личной историей и психикой куда больше, чем холодным расчётом.
Разница между финансовой грамотностью и денежным мышлением
Финансовая грамотность — это навык, инструмент. Денежное мышление — это психологическая установка, фильтр, через который вы этот инструмент применяете или отвергаете. Можно блестяще знать все правила инвестирования, но под влиянием паники продать активы на дне рынка. Можно вести бюджет до копейки, но испытывать мучительное чувство вины за любую, даже необходимую трату.
Поведенческая экономика, родственная область, выявила множество таких предсказуемых иррациональностей:
- Эффект владения: мы склонны переоценивать стоимость того, чем уже обладаем, что мешает рационально избавляться от неудачных инвестиций.
- Предвзятость к статус-кво: страх изменений заставляет оставлять деньги на депозите с низким процентом, хотя есть более выгодные и безопасные варианты.
- Ментальный учёт: мы разделяем деньги на «счета» (зарплата, премия, подарок) и тратим «лёгкие» деньги (премию, выигрыш) гораздо быстрее и неразумнее.
Таким образом, финансовая грамотность без учёта психологии часто остаётся бесполезным теоретическим багажом. И наоборот, работа над своим денежным мышлением делает любой финансовый инструмент в разы эффективнее.
Как формируются денежные установки: сценарии из детства
Денежные установки — это устойчивые, часто неосознаваемые убеждения о деньгах, которые формируются в раннем детстве через прямое наблюдение за родителями и усвоение их посланий. Они действуют как внутренний компас, который автоматически направляет ваши финансовые решения, будь то накопление, трата или отношение к долгам. Осознание источника этой установки — первый и главный шаг к изменению финансового поведения, позволяющий переписать устаревший сценарий.
Ребёнок не анализирует финансовую стратегию семьи — он впитывает эмоциональный фон, связанный с деньгами. Тревожные шёпоты родителей о «конце месяца», раздражённое «денег нет!» на просьбу купить игрушку или, наоборот, демонстративная расточительность — всё это записывается в бессознательное как базовый сценарий отношения к миру ресурсов. Во взрослой жизни человек может много зарабатывать, но внутренне оставаться тем тревожным ребёнком, который боится остаться без копейки, и поэтому не может наслаждаться заработанным.
Родительские послания о деньгах и их влияние на взрослую жизнь
Фразы, услышанные в детстве, становятся внутренними директивами. «Богатые люди — воры», «честным трудом много не заработаешь», «деньги — это зло» формируют установку избегания денег или саботажа собственного успеха. Человек подсознательно будет отталкивать большие доходы, чтобы не стать «плохим» в своих же глазах.
С другой стороны, установки вроде «деньги нужно показывать», «ты должен быть лучше других» могут привести к жизни не по средствам, когда все силы уходят на поддержание статусного фасада. Эти денежные установки — частный случай более общих психологических паттернов личности, устойчивых моделей поведения и мышления, которые формируются в ответ на среду.
Финансовая травма — особо сильное переживание, связанное с деньгами в детстве (внезапное разорение семьи, потеря жилья из-за долгов, унижение из-за бедности) — оставляет глубокий след. Она может сформировать либо панически избегающее поведение (страх любых инвестиций, кредитов), либо, наоборот, сверхконтролирующее, когда вся жизнь сводится к тотальному учёту и накоплению без радости.
| Родительское послание (пример) | Возможная взрослая установка | Проявление в финансовом поведении |
|---|---|---|
| «У нас нет на это денег» (сказано с тревогой) | «Мир дефицитен, ресурсов всегда не хватает» | Накопительство, страх тратить даже на важное, чувство вины за покупки. |
| «Не будь жадиной, надо делиться» (без границ) | «Мои границы не важны, я должен отдавать» | Неумение сказать «нет» просящим в долг, финансовая зависимость от партнёра или взрослых детей. |
| «Посмотри, как он живёт, а ты?» (сравнение) | «Моя ценность определяется тем, что у меня есть» | Гонка за статусными вещами, жизнь в долг для поддержания образа. |
| «Деньги сваливаются с неба только дуракам» | «Чтобы получить деньги, нужно страдать» | Саботаж лёгких доходов, выбор низкооплачиваемой работы как «честной». |
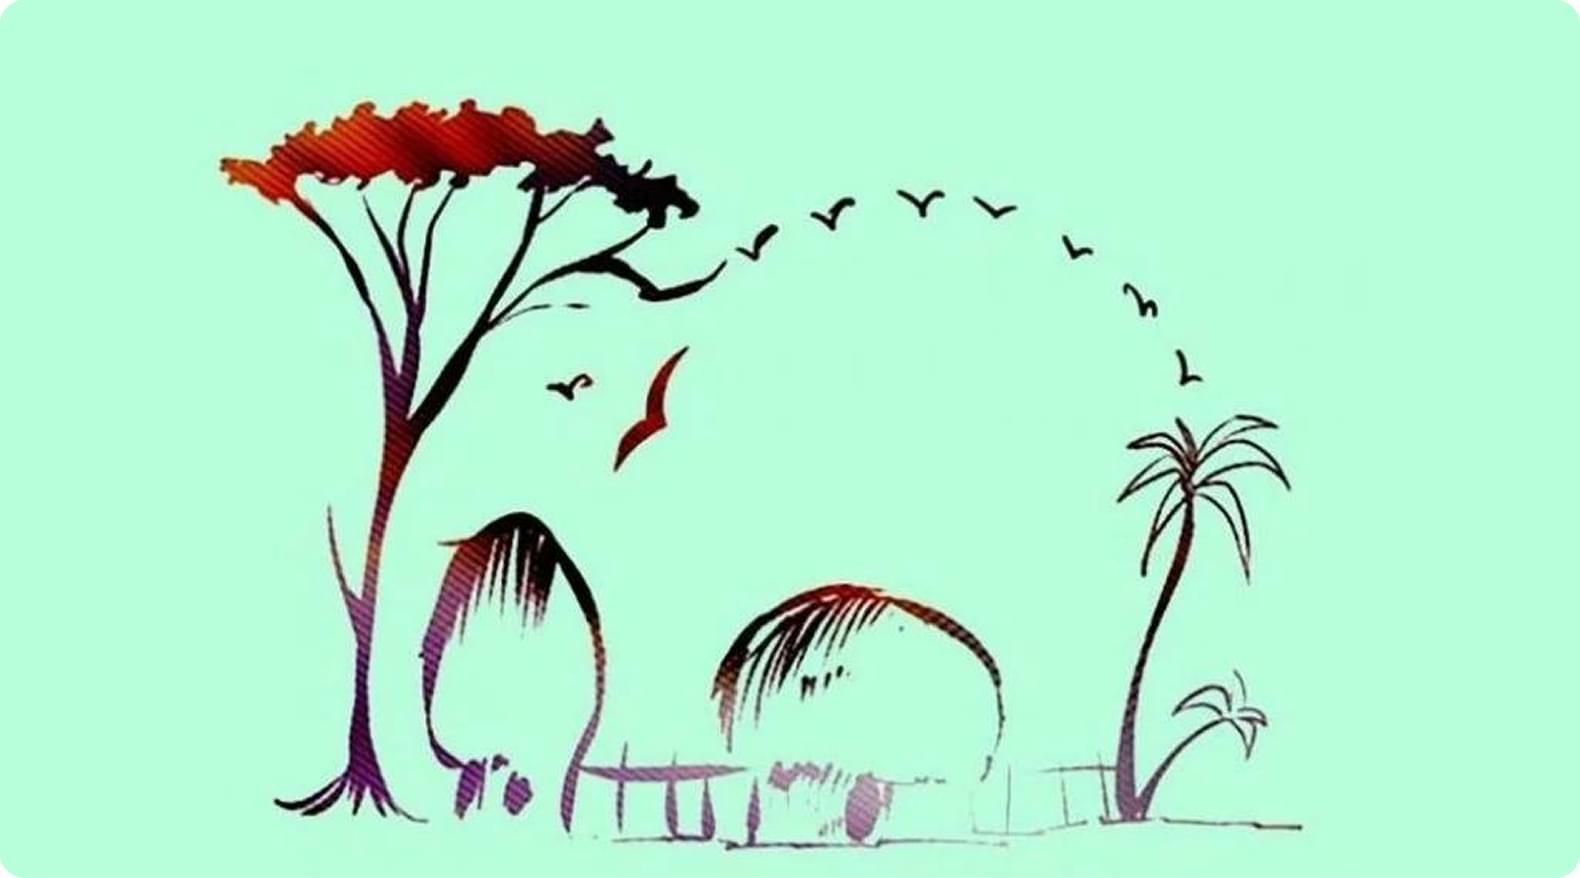
Тест на самооценку: что вы увидели в первую очередь?
Книга «Психология денег» Моргана Хаузела: ключевые уроки и где её найти
Книга Моргана Хаузела «Психология денег» — это не учебник по инвестициям, а сборник из девятнадцати взаимосвязанных эссе-историй, которые показывают, как жадность, страх, гордость и индивидуальный жизненный опыт формируют наши финансовые решения. Главная мысль автора: удовлетворённость и финансовая устойчивость важнее максимизации прибыли, а умение вовремя остановиться часто ценнее высокой доходности. Эта книга помогает сместить фокус с внешних рыночных факторов на внутренние, психологические, что становится ключом к долгосрочному финансовому благополучию.
Хаузел, опираясь на исторические примеры и поведенческую экономику, убедительно доказывает, что у каждого человека — своя уникальная «денежная игра» с собственными правилами, сформированными личным опытом. То, что кажется иррациональным со стороны (например, консервативные инвестиции после пережитого кризиса), для самого человека может быть абсолютно логичным следствием его истории. Поэтому, утверждает автор, меньше смысла искать идеальную универсальную стратегию, и больше — понимать свою собственную психологию и действовать исходя из неё.
Девятнадцать историй о богатстве, жадности и умении вовремя остановиться
Сквозь все истории проходит несколько ключевых уроков:
- 1
- Богатство — это то, что не видно.
-
Настоящее богатство — это не дорогая машина у дома, а отложенные средства и пассивный доход. Внешние атрибуты часто становятся поглотителем капитала, а не его индикатором.
- 2
- Важна не доходность, а время.
-
Компаундирование (снежный ком процентов) работает в пользу терпеливого инвестора, а не гения, пытающегося угадать рынок. Успех чаще приходит от последовательности, а не от героических усилий.
- 3
- Оставьте место для ошибки.
-
Планирование должно учитывать, что будущее непредсказуемо, а вы можете ошибаться. Жёсткие планы ломаются при первом столкновении с реальностью.
- 4
- Избегайте крайностей.
-
Как полное избегание риска, так и азартная игра на рынке одинаково разрушительны. Истина, как обычно, где-то посередине, с учётом вашей личной терпимости к риску.
Книга «Психология денег» Моргана Хаузела доступна в печатном и электронном форматах, а также в виде аудиокниги у ряда сервисов. Она переведена на русский язык и выпущена издательством «Попурри».
| Формат | Где найти | Особенности |
|---|---|---|
| Печатная книга | Книжные магазины (Читай-город, Буквоед, Лабиринт), онлайн-маркетплейсы (Ozon, Wildberries). | Можно купить книгу «Психология денег» для личной библиотеки, делать пометки на полях. |
| Электронная (PDF, ePub) | Тот же «Лабиринт», MyBook, LitRes. | Часто доступен фрагмент для чтения онлайн перед покупкой. Удобно для чтения с планшета или телефона. |
| Аудиокнига | Сервисы по подписке: Storytel, Яндекс Аудио, Литрес: Слушай. | Аудиокнигу «Психология денег» можно слушать в дороге или во время прогулки. Идеально для аудиалов. |
Искать в сети «психология денег скачать бесплатно» или «психология денег морган хаузел скачать» — значит с высокой вероятностью столкнуться с пиратскими копиями. Легальные варианты, включая подписки, обеспечивают доступ к качественному контенту и поддерживают автора.
Почему бедное и богатое мышление — это разные психологические стратегии
Бедное и богатое мышление различаются не размером дохода, а базовой психологической стратегией принятия решений. Одна фокусируется на тактике выживания и немедленном потреблении, другая — на стратегии накопления ресурсов и долгосрочных возможностях. Это фундаментальное различие в мировосприятии, которое определяет все финансовые действия человека, от ежедневных трат до инвестиций.
Ключевой механизм — фокус внимания. Мышление дефицита заставляет концентрироваться на угрозе нехватки здесь и сейчас, запуская реакции страха и жадности. Мышление изобилия позволяет распределять внимание между текущими потребностями и будущими целями, что открывает пространство для терпения и планирования. Это различие формируется средой, но не закреплено навсегда: стратегию можно осознать и изменить.
Мышление дефицита против мышления изобилия
Эти два типа мышления создают самовоспроизводящиеся циклы. Мышление дефицита, сфокусированное на страхе потери, ведёт к решениям, которые этот дефицит лишь усугубляют: отказу от инвестиций в образование, паническим продажам активов, неспособности отказаться от низкооплачиваемой работы из-за страха остаться совсем без дохода. Мышление изобилия, даже при скромных стартовых условиях, направляет действия на поиск и создание возможностей, что со временем увеличивает ресурсы.
Сравнительная таблица иллюстрирует, как эти стратегии проявляются в конкретных ситуациях:
| Ситуация | Реакция при мышлении дефицита | Реакция при мышлении изобилия |
|---|---|---|
| Неожиданный доход (премия, подарок) | Немедленно потратить на давнее желание, чтобы «не упустить». Деньги воспринимаются как редкий, исчезающий ресурс. | Часть отложить или инвестировать, часть потратить на текущие нужды. Деньги воспринимаются как поток, которым можно управлять. |
| Возможность обучения (курсы, конференция) | «Слишком дорого», «не окупится». Фокус на немедленной потере денег. | «Это инвестиция в мою будущую стоимость». Фокус на долгосрочном возврате. |
| Ошибка или финансовая потеря | «Я всегда всё теряю», «теперь точно всё кончено». Катастрофизация, отказ от дальнейших действий. | «Это дорогой урок. Что я могу извлечь из этой ситуации?». Анализ и адаптация стратегии. |
| Успех коллеги или знакомого | Зависть, чувство несправедливости: «Почему ему, а не мне?». Сравнение уменьшает собственные ресурсы. | Любопытство, интерес к стратегии: «Что я могу перенять полезного?». Сравнение как источник информации. |
Триггером для мышления дефицита часто выступает социальное сравнение. Стремление «быть не хуже других» вынуждает совершать необоснованные траты, загоняя в долговую яму. Финансово устойчивые люди, как правило, меньше ориентированы на внешнюю оценку и больше — на внутренние критерии достаточности.
Изменение стратегии начинается с пересмотра автоматических реакций:
1. Замедление. В момент импульсивного желания потратить или, наоборот, отказаться от нужной инвестиции сделайте паузу. Спросите себя: «Я действую из страха нехватки или из расчёта на рост?».
2. Переформулировка языка. Замените фразы типа «Я не могу себе этого позволить» на «Я не выбираю тратить на это сейчас, потому что приоритетом является…». Это смещает фокус с запрета на осознанный выбор.
3. Практика благодарности за достаток. Регулярное фиксирование уже имеющихся ресурсов (здоровье, навыки, отношения, небольшие сбережения) снижает тревогу и переключает психику в режим восприятия изобилия.
Важно понимать, что мышление изобилия — это не отрицание ограничений и не магическое мышление. Это стратегический подход, признающий, что ресурсы, включая время и внимание, конечны, но их можно приумножать через разумное управление и фокус на возможностях, а не на ограничениях.
Как говорить о деньгах в отношениях без стыда и манипуляций
Разговор о деньгах в паре становится сложным не из-за суммы на счету, а из-за культурного табу и разного финансового опыта партнёров. Открытое обсуждение ожиданий, вклада и границ до возникновения конфликта снижает риск манипуляций и скрытых обид. Практический вывод: договариваться о финансовых рамках стоит в спокойной обстановке, когда оба партнёра готовы слушать, а не в момент острой нужды или ссоры.
Молчание о деньгах часто маскируется под такт или доверие. На деле оно создаёт пространство для домыслов: один может считать раздельный бюджет признаком независимости, другой — отсутствием серьёзных намерений. Финансовая созависимость, когда один партнёр контролирует траты другого или полностью отказывается от своих денежных решений, не является признаком близости. Это форма контроля, которая со временем разрушает отношения.
Почему просьба о финансовой помощи вызывает стыд
Просьба о деньгах, даже у близкого человека, часто воспринимается как угроза личной автономии и взрослости. За ней стоит не только потребность в ресурсе, но и молчаливое признание: «Я не справляюсь сам». Это столкновение с уязвимостью и порождает стыд. Особенно сильно это чувство проявляется в обществах, где ценность самодостаточности возведена в абсолют.
Стыд возникает из-за внутреннего конфликта между потребностью и внутренней установкой. Например, если в детстве просьбы о деньгах встречались раздражением («Опять ты чего-то хочешь!»), то во взрослом возрасте любая финансовая просьба будет автоматически запускать ту же детскую эмоцию. Работа с этой реакцией начинается с её осознания: «Я чувствую стыд не потому, что я плохой, а потому, что моя психика воспроизводит старую, болезненную схему».
- Прямая формулировка потребности снижает манипулятивность лучше, чем намёки или обиды. Вместо «У меня опять не хватает до зарплаты» можно сказать: «Мне нужна помощь в 5 000 рублей до пятницы. Я планирую вернуть их 10-го числа».
- Отделение просьбы от оценки личности. Стоит договориться, что финансовая просьба или отказ в ней не служат мерилом любви или уважения.
- Обсуждение «аварийных» сценариев заранее. Пара может договориться, как они действуют, если у одного возникли внезапные финансовые трудности. Сам факт такого разговора снимает остроту и стыд с будущей ситуации.
Как формулировать финансовые ожидания в паре
Финансовые ожидания редко бывают очевидными. Один может считать, что общий отпуск оплачивается пропорционально доходу, а другой — что его организует и оплачивает тот, кто больше зарабатывает. Без проговаривания эти ожидания превращаются в претензии. Начинать стоит не с претензий («Ты никогда не оплачиваешь поездки!»), а с констатации своих чувств и предположений: «Мне было неловко, когда ты забронировал отель, а счёт пришёл на меня. Я, возможно, ошибаюсь, но мне показалось, что мы договорились иначе. Давай обсудим, как нам удобнее».
Эффективная структура такого разговора включает три шага:
- 1
- Конкретика.
-
Обсудите не «деньги вообще», а конкретные статьи: совместный отдых, продукты, подарки родным, аренда жилья, крупные покупки для дома.
- 2
- Вклад.
-
Решите, как вы учитываете вклад: поровну, пропорционально доходу, или один отвечает за одни статьи, другой — за иные. Способ может меняться со временем.
- 3
- Границы.
-
Определите, какие траты каждый совершает самостоятельно, без согласования, а какие требуют обсуждения. Это касается и личных подарков, и вложений в хобби.
Если тема вызывает острые конфликты, можно использовать технику «письменного диалога». Каждый партнёр в спокойной обстановке письменно формулирует свои ожидания по ключевым пунктам, а потом они обмениваются текстами и обсуждают, находя компромиссы. Это замедляет эмоциональную реакцию и позволяет услышать друг друга.
Как деньги влияют на бизнес-решения и профессиональный рост
Деньги в бизнесе и карьере выступают мощным эмоциональным усилителем: страх потери капитала часто искажает переговоры и стратегические решения сильнее, чем объективные риски. Предприниматель или специалист, который осознаёт свои финансовые триггеры — например, паническую боязнь упустить сделку или, наоборот, завышенные требования из-за страха показаться дешёвым, — принимает более взвешенные решения. Практический вывод: работа с психологическими границами в финансовых вопросах напрямую влияет на устойчивость бизнеса и профессиональное выгорание.
Финансовые границы в профессиональной сфере — это чёткое понимание своей цены, допустимых условий партнёрства и точек, где работа перестаёт быть рентабельной. Их отсутствие ведёт к классическому сценарию: фрилансер или владелец малого бизнеса берёт проекты «в минус» из-за страха остаться без заказов, накапливая усталость и негодование. В долгосрочной перспективе это путь к кризису, а не к росту.
Психология ценообразования и страх называть сумму
Страх назвать свою цену часто коренится не в незнании рынка, а в детских установках о «неприличности» говорить о деньгах вслух или в страхе отвержения. Запрос «как просить денег у мужчины психология правильно» в бизнес-контексте трансформируется в страх клиента сказать «нет» на ваше коммерческое предложение. Этот страх заставляет занижать цену, работать без аванса или добавлять бесплатные услуги «в довесок», что обесценивает ваш труд.
Чтобы преодолеть этот барьер, полезно разделить процесс ценообразования на две части: рациональную и эмоциональную. Рациональная — это калькуляция себестоимости, анализ рынка, определение ценового позиционирования. Эмоциональная — работа с внутренними блоками.
- Определите свою «цену комфорта». Это минимальная сумма, за которую вы готовы выполнить работу без чувства обиды и истощения. Называть клиенту можно более высокую цену, но знание нижней границы даёт уверенность.
- Практикуйтесь. Произносите свою цену вслух в одиночестве, затем — доверенным коллегам, прежде чем вынести её клиенту. Это снижает эмоциональный накал.
- Сместите фокус с цены на ценность. Говорите не «Это стоит X рублей», а «В результате вы получите Y, что сэкономит/принесёт вам Z. Инвестиция в это решение составляет X рублей».
Как финансовые триггеры искажают переговоры
Финансовые триггеры — это автоматические эмоциональные реакции на денежные темы, сформированные прошлым опытом. На переговорах они проявляются как необоснованная уступчивость (если триггер — страх конфликта) или, наоборот, жёсткая неуступчивость (если триггер — страх быть обманутым). Например, человек, переживший в прошлом финансовое мошенничество, может на переговорах проявлять излишнюю подозрительность и тормозить выгодную сделку.
Ключевые триггеры, влияющие на бизнес-решения:
- 1
- Триггер дефицита:
-
«Предложения больше не будет». Под его влиянием предприниматель соглашается на невыгодные условия, лишь бы не упустить клиента или инвестора.
- 2
- Триггер статуса:
-
«Я должен выглядеть успешным». Заставляет вкладывать не в развитие бизнеса, а в офис, машину, дорогую рекламу для создания образа.
- 3
- Триггер избегания конфликта:
-
«Главное — сохранить отношения». Мешает настаивать на своих условиях оплаты, обсуждать штрафы за просрочку, чётко прописывать финансовые обязательства в договоре.
Осознание своего ведущего триггера позволяет ввести «правило паузы». Перед принятием финансового решения в условиях стресса (давление клиента, горящий срок) сделайте перерыв, даже на пять минут. Задайте себе вопросы: «Я действую из рационального расчёта или из страха? Что будет худшим исходом, если я скажу «нет» на этих условиях?». Это простое действие разрывает автоматическую связь между триггером и реакцией.
Когда денежные проблемы требуют помощи специалиста
Обращение к психологу становится необходимым, когда тревога о деньгах или компульсивное финансовое поведение начинает устойчиво мешать работе, сну или отношениям, а самостоятельные попытки взять его под контроль не работают. Консультация помогает не просто составить бюджет, а распознать корневой денежный сценарий и изменить глубинные реакции на финансовый стресс. Практический вывод: работа с психологом-консультантом даёт инструменты для перепрограммирования автоматических паттернов, связанных с деньгами, а не только временное облегчение.
Программа профессиональной переподготовки «Психолог-консультант» от Talentsy включает отдельный модуль по работе с частыми запросами клиентов, где отдельно рассматриваются тревога и отношения с деньгами. Это позволяет будущим специалистам на практике, под супервизией, осваивать техники помощи в таких случаях. Обучение длится 12 месяцев и включает 450 часов практики, что даёт достаточный навык для работы с финансовой тревожностью.
Признаки финансовой тревожности и компульсивных трат
Финансовая тревожность выходит за рамки обычной заботы о бюджете. Её признаки носят навязчивый и деструктивный характер:
- Навязчивая проверка банковских счетов по несколько раз в день, даже когда финансовой ситуации ничего не угрожает.
- Бессонница или панические мысли из-за долгов или предстоящих платежей, которые объективно посильны для бюджета.
- Избегание любых разговоров о деньгах с партнёром, семьёй, бухгалтером до состояния полного информационного блока.
- Иррациональный страх бедности даже при стабильном высоком доходе, который приводит к аскетизму, отказу от необходимого лечения или отдыха.
Компульсивные траты и патологическое накопительство — это две стороны одной медали, противоположные, но одинаково неконтролируемые стратегии совладания с внутренней тревогой. Шоппинг даёт кратковременный выброс дофамина и иллюзию контроля, а накопительство создаёт ложное чувство безопасности. Оба паттерна разрушительны, так как человек действует не по логике потребности, а под властью сильной, неосознаваемой эмоции.
| Поведение | Что стоит за ним (частая причина) | К чему может привести |
|---|---|---|
| Компульсивные траты («шопоголизм») | Попытка заполнить эмоциональную пустоту, справиться со скукой, тревогой, ощущением «я недостоин», получить мгновенное подтверждение своей значимости. | Накопление долгов, чувство стыда после покупки, захламление дома ненужными вещами, конфликты в семье. |
| Патологическое накопительство (силлогомания) | Глубокий страх будущего, травматический опыт потери, нарушенное чувство безопасности. Вещи воспринимаются как продолжение себя или как защитный ресурс. | Антисанитария, социальная изоляция, риск для здоровья и безопасности, невозможность использовать жилое пространство по назначению. |
| Финансовая прокрастинация (не оплачивает счета, не подаёт декларацию) | Подавляющая тревога, страх совершить ошибку, перфекционизм («сделаю идеально или никак»), бессознательный протест против контроля. | Штрафы, пени, ухудшение кредитной истории, нарастание общего стресса. |
Как проходит консультация по денежным вопросам
Консультация психолога по финансовым проблемам не похожа на встречу с финансовым советником. Специалист работает не с цифрами в таблице, а с эмоциями, убеждениями и сценариями, которые привели к этим цифрам. Основной метод на начальном этапе — это техника активного слушания и детальный разбор конкретных ситуаций клиента: не «как вы вообще относитесь к деньгам», а «опишите, что вы чувствовали в тот момент, когда взяли очередной кредит».
Работа обычно строится по следующим направлениям:
- 1
- Диагностика денежного сценария.
-
Через беседу выявляются ключевые установки из детства («деньги — это зло», «богатые — нечестные люди»), которые сейчас управляют поведением.
- 2
- Связь эмоций и финансовых действий.
-
Клиент учится отслеживать, какая именно эмоция (скука, злость, чувство несправедливости) запускает импульсивную трату или, наоборот, тотальный отказ от трат.
- 3
- Проработка финансовой травмы.
-
Если был болезненный опыт (разорение, потеря имущества, публичное унижение из-за бедности), он прорабатывается отдельно, чтобы перестать влиять на текущие решения.
- 4
- Выработка новых паттернов.
-
Вместе с психологом клиент формирует и «репетирует» новые, более здоровые реакции на финансовые стрессоры.
В процессе обучения по программе Talentsy студенты практикуют такие консультации в формате тройки (клиент/консультант/наблюдатель) и на учебных супервизиях, где разбирают демо-сессии мастеров. Это позволяет отточить именно психологический, а не административный подход к денежным запросам.
Профессия «Психолог-консультант» в Talentsy
Освойте профессию психолога-консультанта с нуля за год: 1200 академических часов, 450 часов практики, 10 психологических подходов и первые клиенты через Pomogayu.ru ещё во время обучения. По итогу — диплом о профпереподготовке РФ (1200 ч) и международный MBA.
Частые вопросы о финансовом мышлении и деньгах
Тревога о деньгах возникает, когда финансы перестают восприниматься как инструмент и становятся символом чего-то большего: безопасности, личной состоятельности или свободы. Мысль «денег нет» подсознательно может транслироваться как «угроза моему выживанию» или «я неуспешный». Эта подмена запускает сильную эмоциональную реакцию, часто неадекватную реальному положению дел. Корни обычно лежат в раннем опыте, когда финансовые трудности семьи напрямую связывались с угрозой базовым потребностям.
Чтобы понять свой денежный сценарий, начните вести дневник финансовых решений. Фиксируйте не только суммы трат, но и эмоции до, во время и после каждой заметной покупки или разговора о деньгах. Какие мысли возникали? Что вы чувствовали? Анализ этих записей за месяц выявит повторяющиеся паттерны, например: «я трачу, когда чувствую себя одиноко» или «я отказываюсь от нужной вещи из-за вины».
Да, отношение к деньгам можно изменить во взрослом возрасте. Нейропластичность мозга позволяет формировать новые нейронные связи и паттерны поведения в любом возрасте. Процесс требует осознанности, последовательности и часто внешней поддержки, например психолога. Это не быстрый переключатель, а постепенная тренировка: сначала вы замечаете старый сценарий, затем сознательно выбираете иное действие, и со временем оно становится новой автоматической привычкой.
Финансовая грамотность отвечает на вопрос «как»: как составить бюджет, как выбрать депозит. Это набор знаний и навыков. Психология денег отвечает на вопросы «почему» и «зачем»: почему я, зная про инвестиции, панически продаю акции при первом падении рынка; зачем мне нужен этот статусный автомобиль. Она работает с внутренними мотивами, страхами и убеждениями, которые определяют, будут ли вообще применяться навыки финансовой грамотности.
Богатые и бедные люди часто по-разному думают о деньгах не из-за суммы на счету, а из-за доминирующего типа мышления: дефицита или изобилия. Мышление дефицита фокусируется на ограничениях, страхе потери и тактике выживания. Мышление изобилия ориентировано на возможности, рост и стратегическое управление ресурсами. Эти типы мышления формируются средой и опытом, а не текущим доходом.
Заключение
Отношения с деньгами — это прежде всего отношения с самим собой, отражающие глубинные страхи и истории о собственной ценности. Работа с финансовым мышлением ведёт к большей осознанности и целостности, позволяя принимать решения, которые соответствуют вашим целям. Если тревога или компульсивное поведение серьёзно мешают жизни, стоит рассмотреть обращение к психологу. Программа профессиональной переподготовки «Психолог-консультант» от Talentsy, включающая модуль по работе с денежными запросами, готовит специалистов для такой глубинной помощи.
курсы психологии
переподготовка по психологии
повышение квалификации по психологии
обучение на психолога консультанта
обучение на психолога
обучение на сексолога
обучение на детского психолога
обучение на семейного психолога
обучение КПТ
обучение гештальт терапии
обучение арт-терапии
обучение на клинического психолога
обучение на коуча
супервизия для психологов
личная терапия


